Tesla publicó este miércoles 21 de octubre, tras el cierre de la Bolsa de Nueva York, los resultados de su tercer trimestre de 2026 (de julio a septiembre). Sus ingresos alcanzan 28.050 millones de dólares (~25.000 millones de euros), prácticamente estables en un año (28.100 millones de dólares (~25.000 millones de euros) un año antes), según el documento publicado por el fabricante. Los analistas consultados por LSEG esperaban 27.880 millones de dólares (~24.800 millones de euros), informa Reuters.
El beneficio por acción ajustado (cálculo «no GAAP», que excluye algunos gastos como la remuneración en acciones) se sitúa en 0,48 dólares (~0,43 €), frente a los 0,43 dólares (~0,38 €) que esperaba el consenso de LSEG. Según las normas contables oficiales estadounidenses (GAAP), en cambio, el beneficio neto baja a 787 millones de dólares (~700 millones de euros), es decir, 0,22 dólares (~0,20 €) por acción, frente a 1.370 millones de dólares (~1.200 millones de euros) y 0,39 dólares (~0,35 €) un año antes.
La rentabilidad retrocede por el peso de la IA
El resultado de explotación, que mide lo que aporta la actividad corriente, cae un 56 % en un año, hasta 718 millones de dólares (~640 millones de euros), con un margen del 2,6 %. Tesla lo atribuye sobre todo al aumento de su gasto en inteligencia artificial y otros proyectos de investigación, y al coste del plan de remuneración en acciones concedido a Elon Musk en 2025. El gasto en investigación y desarrollo sube a 2.760 millones de dólares (~2.500 millones de euros), frente a 1.630 millones de dólares (~1.500 millones de euros) un año antes.
Por actividades, las ventas de automóviles retroceden un 3 %, hasta 20.560 millones de dólares (~18.300 millones de euros), y el almacenamiento de energía (las baterías gigantes Megapack y Powerwall) un 16 %, hasta 2.880 millones de dólares (~2.600 millones de euros), en parte por reembolsos a clientes ligados a los aranceles, según Tesla. Los servicios y otras actividades suben a 4.610 millones de dólares (~4.100 millones de euros), frente a 3.480 millones de dólares (~3.100 millones de euros) un año antes.
Un flujo de caja positivo, contra lo previsto
La sorpresa llega por el lado de la caja. Tesla invirtió 4.730 millones de dólares (~4.200 millones de euros) en el trimestre (en inglés capex, el gasto en fábricas, máquinas y servidores), cuando los analistas esperaban unos 7.500 millones de dólares (~6.700 millones de euros), según Reuters. Como resultado, su flujo de caja libre (el dinero que queda tras esas inversiones) es positivo, de 1.530 millones de dólares (~1.400 millones de euros), cuando el mercado preveía una salida neta de 4.920 millones de dólares (~4.400 millones de euros). Tesla contaba a finales de septiembre con 45.400 millones de dólares (~40.400 millones de euros) en liquidez e inversiones a corto plazo.
Entregas, FSD y robots
El fabricante entregó 486.532 vehículos en el trimestre, un 2 % menos que un año antes, pero más que los cerca de 461.100 que esperaban los analistas, según Reuters. Afirma cerrar el trimestre con su mayor cartera de pedidos de coches en cuatro años, aunque precisa que la disponibilidad de baterías limitó su producción. Sus instalaciones de almacenamiento de energía alcanzan 13,7 gigavatios hora, un 10 % más.
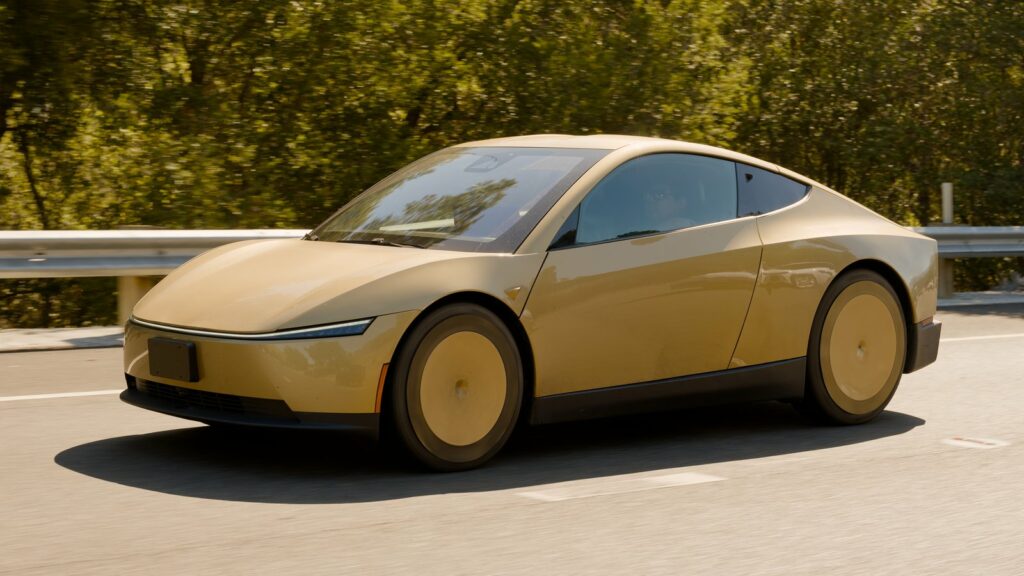
El FSD (Supervised), la asistencia avanzada a la conducción de Tesla que sigue exigiendo la vigilancia del conductor, suma 1,74 millones de suscripciones y compras activas, un 67 % más en un año, y equipa más del 75 % de los coches nuevos entregados en Norteamérica. Tesla indica también que ha iniciado la producción de su robot humanoide Optimus en Fremont, California, y la del camión eléctrico Semi en Nevada, y que el 3 de septiembre empezó en Austin los trayectos de robotaxi con el Cybercab, su vehículo autónomo sin volante ni pedales. Según Reuters, la acción subía más de un 1,7 % en la negociación posterior al cierre, antes de la conferencia con los inversores prevista a las 23:30, hora de Bruselas.
Alcista
Tesla genera caja cuando el mercado esperaba un fuerte consumo: 1.530 millones de dólares (~1.400 millones de euros) en lugar de una salida de casi 5.000 millones de dólares (~4.400 millones de euros). Las entregas superan las previsiones, la cartera de pedidos es la mayor en cuatro años y el FSD se convierte en una verdadera fuente de ingresos recurrentes, con 1,74 millones de clientes. Optimus y el Semi entran en producción y el Cybercab ya circula en Austin: las apuestas de largo plazo empiezan a tomar forma, financiadas con 45.000 millones de dólares (~40.000 millones de euros) de reservas.
Bajista
El resultado de explotación se hunde un 56 % y el margen cae al 2,6 %, un nivel muy bajo para un fabricante. Los ingresos no crecen, las ventas de coches y el almacenamiento de energía retroceden y las entregas vuelven a bajar en un año. El buen flujo de caja se debe sobre todo a unas inversiones menores de lo previsto, lo que puede ser solo un retraso, cuando Tesla apunta a más de 25.000 millones de dólares (~22.000 millones de euros) de gasto en 2026. Además, faltan baterías para producir más coches.
Nuestra estimación: alrededor de un 40 % de probabilidades de que Tesla anuncie más de 486.532 entregas de vehículos en el cuarto trimestre de 2026 de aquí al 5 de enero de 2027 (escenario alcista), alrededor de un 60 % de que no (escenario bajista). Indicativo, no es un consejo financiero.
Voto de lectores
Y tú, ¿alcista o bajista?
Gracias por tu voto.
Voto de lectores, indicativo. Un voto al día.
Un pronóstico acertado (alcista o bajista) le da 1 punto al cierre. Solo cuenta el primer voto en el tema. Sin opinión: 0 puntos. Su balance
El informe de la semanaEn PDF y por email, cada semana. Gratis, baja en un clic.
Recibir el informe de la semana