L’action Space Exploration Technologies (SPCX) s’échangeait à 167,18 $ le lundi 5 octobre 2026 vers 10h36 à New York (16h36 à Bruxelles), en hausse de 8,22 $ (+5,17 %) par rapport à la clôture de vendredi (158,96 $), selon la cotation en temps réel du Nasdaq. Le titre a évolué entre 158,62 $ et 167,65 $, avec plus de 40 millions d’actions échangées en une heure de séance. Au même moment, l’indice Nasdaq-100 (via l’ETF QQQ) progressait d’environ 0,45 % et Tesla (TSLA) d’environ 1,4 %.
Ce mouvement prolonge le bond de 7,35 % de vendredi. Sur deux séances, SPCX gagne près de 13 % depuis la clôture de jeudi (148,07 $).
Pourquoi le titre monte
Seeking Alpha et TradingKey relient la hausse à une note de Morgan Stanley. L’analyste Adam Jonas maintient sa recommandation Overweight et son objectif de cours de 300 $, et estime que les investisseurs ont une « occasion unique » d’acheter des actions qui paraissent « inhabituellement bon marché », selon Benzinga. Pour TipRanks, il juge le titre « bon marché et de moins en moins cher » une fois la croissance prise en compte.
Son raisonnement, détaillé par TipRanks et Finviz : SpaceX se paie environ 30 fois ses bénéfices attendus pour 2028, contre environ 16 fois pour les autres grandes valeurs de l’IA, mais sa croissance attendue justifierait cet écart. Jonas souligne aussi que les récents contrats de calcul IA de courte durée se négocient entre 30 et 50 $ par watt, et que les inquiétudes sur la performance de Grok face aux autres modèles et sur le spectre de Starlink Mobile sont déjà intégrées dans le cours.
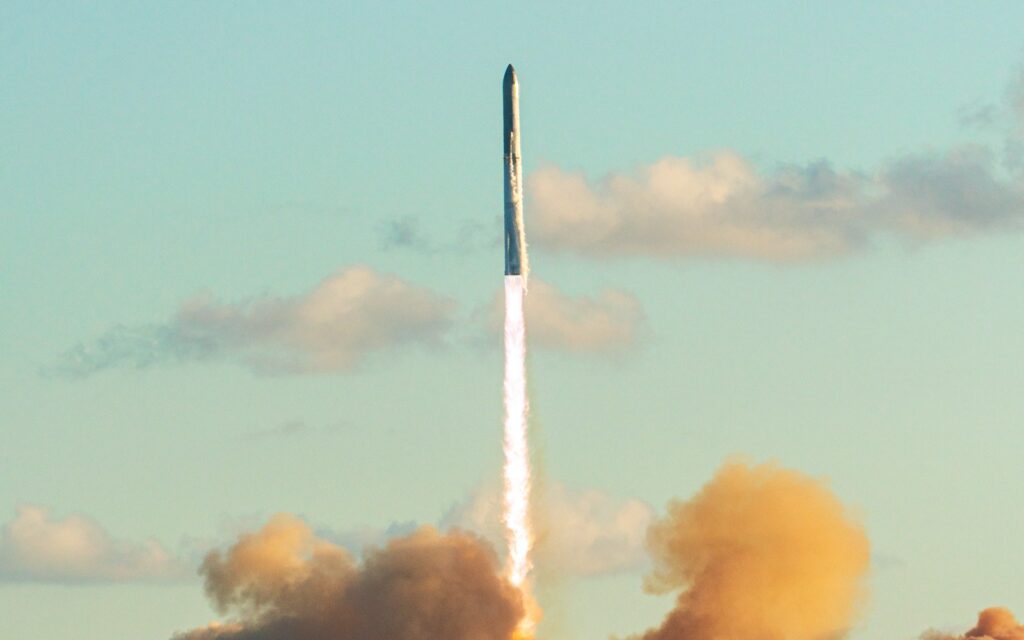
La note met en avant un calendrier chargé : Starship Flight 15, attendu fin octobre ou début novembre, dont un attrapage réussi du vaisseau « pourrait être le plus gros catalyseur positif depuis l’introduction en Bourse », puis les résultats du troisième trimestre, un vol Flight 16 avant la fin de l’année, de nouvelles versions de Grok et d’éventuels contrats de calcul supplémentaires. Ce calendrier fait suite au premier vol orbital de Starship (Flight 14, 26 satellites Starlink V3 déployés), également cité par TradingKey.
Selon TipRanks, le titre reculait légèrement avant l’ouverture : la hausse s’est construite pendant la séance. Morgan Stanley liste aussi les risques : réutilisation de Starship plus lente que prévu, monétisation de l’IA en entreprise plus faible, coût du calcul par watt plus élevé, délais de raccordement électrique, besoins de financement et retards réglementaires. Selon Jonas, une chute à 100 $ en douze mois supposerait un net ralentissement de l’IA, un revers important de Starship ou une dilution significative.
Haussier
Un grand broker qui répète, après deux séances de forte hausse, que le titre reste bon marché par rapport à sa croissance, c’est un signal que la thèse ne repose plus seulement sur les lancements. Calcul IA facturé au watt, Starlink V3 en orbite et un attrapage de Starship à portée de main : si Flight 15 réussit, SpaceX peut changer de catégorie aux yeux des investisseurs, d’un lanceur à une infrastructure de calcul et de connectivité mondiale.
Baissier
Près de 13 % en deux séances sur une capitalisation de cette taille, c’est beaucoup pour une note qui ne change ni la recommandation ni l’objectif. Le raisonnement repose sur des bénéfices de 2028, donc sur des hypothèses lointaines. Flight 15 peut glisser ou décevoir, le coût de l’électricité et du calcul peut grimper, et de nouveaux besoins de financement pourraient diluer les actionnaires. Le titre reste loin de son plus haut à 225,64 $.
Notre estimation : environ 60 % de chances que Starship Flight 15 (attendu fin octobre ou début novembre 2026) réussisse l’attrapage du vaisseau (scénario haussier), environ 40 % que non (scénario baissier). Indicatif, pas un conseil financier.
Vote lecteurs
Et vous, haussier ou baissier ?
Merci pour votre vote.
Vote lecteurs, indicatif. Un vote par jour.
Le dossier de la semaineEn PDF et par email, chaque semaine. Gratuit, désinscription en un clic.
Recevoir le dossier de la semaine